
Die Bruttomietrendite berechnen Sie, indem Sie die Jahresnettokaltmiete durch den Kaufpreis teilen und mit 100 multiplizieren. Aussagekräftiger ist die Nettomietrendite: Jahresmiete abzüglich nicht umlagefähiger Kosten, geteilt durch Kaufpreis plus Kaufnebenkosten. Beide messen nur den laufenden Ertrag – über den Gesamtertrag einer vermieteten Wohnung entscheiden daneben Mietentwicklung, Wertentwicklung und der Steuereffekt.
Kurz zusammengefasst
- Bruttomietrendite = Jahresnettokaltmiete ÷ Kaufpreis × 100 – die Zahl aus dem Exposé und fast immer die schmeichelhafteste; der Kaufpreisfaktor ist dieselbe Aussage andersherum, und die verbreitete Regel „höchstens 20” passt auf Leipzig oft nicht
- Nettomietrendite rechnet mit allen nicht umlagefähigen Kosten und den Kaufnebenkosten – sie liegt in den Beispielen unten 0,7 bis 1,4 Prozentpunkte darunter
- Die Anfangsrendite ist nur eine von drei Ertragsquellen: Mietentwicklung und Wertentwicklung kommen dazu – für den reinen Renditekauf arbeiten wir mit der Zielmarke von 4 Prozent brutto
- Der oft größte Hebel steht in keiner Renditeformel: AfA und absetzbare Kosten während der Haltezeit – und der nach zehn Jahren in der Regel steuerfreie Verkauf
- Cashflow ist die vierte Zahl: was nach Kosten und Kreditrate im Monat übrig bleibt – bei heutigen Preisen anfangs oft ein Minus
- Drei durchgerechnete Beispiele: Altbauwohnung, kleines Mehrfamilienhaus im Umland, Neubauwohnung
Zwei Faustregeln, ein Widerspruch
Mindestens 4 Prozent Bruttorendite, sagt die eine verbreitete Faustregel. Höchstens das Zwanzigfache der Jahresmiete zahlen, sagt die andere. Beide klingen vernünftig – und in Leipzig können beide gleichzeitig in die Irre führen. Denn ein Kaufpreisfaktor von 20 entspricht 5 Prozent Bruttorendite, und die finden Sie im sanierten Leipziger Bestand nur noch selten. Wer stur nach der 20er-Regel sucht, kauft hier gar nichts mehr; wer jede 5-Prozent-Anzeige für ein Schnäppchen hält, übersieht, warum sie noch online steht.
Dieser Beitrag liefert deshalb beides: die sauberen Formeln – und die Leipziger Einordnung, ab wann eine Zahl gut ist.
Die vier Kennzahlen und was sie aussagen
| Kennzahl | Formel | Was sie aussagt | Typische Fehlinterpretation |
|---|---|---|---|
| Bruttomietrendite | Jahresnettokaltmiete ÷ Kaufpreis × 100 | grober Erstvergleich zwischen Objekten | wird als „die Rendite” gelesen – Kosten fehlen komplett |
| Nettomietrendite | (Jahresnettokaltmiete − nicht umlagefähige Kosten) ÷ (Kaufpreis + Kaufnebenkosten) × 100 | realistische laufende Verzinsung des eingesetzten Geldes | Kaufnebenkosten werden im Nenner vergessen |
| Kaufpreisfaktor | Kaufpreis ÷ Jahresnettokaltmiete | wie viele Jahresmieten das Objekt kostet | starre Grenzwerte („maximal 20”) ohne Blick auf Markt und Objekt |
| Cashflow | Mieteinnahmen − Kosten − Zins und Tilgung | was monatlich wirklich fließt | negativer Cashflow wird mit Verlust verwechselt – Tilgung ist Vermögensaufbau |
Bruttomietrendite und Kaufpreisfaktor sind übrigens dieselbe Information in zwei Verpackungen: Faktor 25 heißt 4 Prozent brutto, Faktor 20 heißt 5 Prozent. Wer das einmal verinnerlicht, kann Exposés doppelt so schnell lesen.
Was keine der vier Zahlen misst: Mietpotenzial, Wertentwicklung und Steuereffekt – die drei Größen, an denen sich viele Leipziger Käufe am Ende entscheiden. Dazu weiter unten.
Der schnelle Überschlag
Für den Überschlag reicht Kopfrechnen: Jahreskaltmiete durch Kaufpreis ist die Bruttorendite; für die Nettorendite ziehen Sie von der Miete bei Bestandsobjekten rund ein Fünftel für nicht umlagefähige Kosten ab (bei Neubauten weniger) und schlagen dem Kaufpreis die Nebenkosten zu – in Sachsen ohne Makler rund 7 Prozent, mit hälftig geteilter Provision rund 10,5 Prozent. Ein Renditerechner für Immobilien nimmt Ihnen die Zwischenschritte ab, ersetzt aber die Frage nicht, mit welchen Kosten er gefüttert wird. Und ein Kaufen-oder-Mieten-Rechner beantwortet eine ganz andere Frage – nämlich die des Selbstnutzers, nicht die des Kapitalanlegers.
Warum die Bruttomietrendite fast immer zu gut aussieht
Im Exposé steht eine Bruttozahl. Sie tut so, als käme jeder Miet-Euro bei Ihnen an und als hätten Sie nur den Kaufpreis bezahlt. Beides stimmt nicht. Vom Mieteingang gehen die Kosten ab, die Sie nicht auf die Mieter umlegen können – Verwaltung, Instandhaltung, Mietausfallrisiko. Und Ihr tatsächlicher Einsatz liegt über dem Kaufpreis, denn Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Provision kommen obendrauf.
Ein Rechenbeispiel: Eine vermietete Wohnung wird für 200.000 € angeboten, Jahresnettokaltmiete 10.000 € – im Exposé standen folgerichtig 5 Prozent Bruttomietrendite. Mit Erwerbsnebenkosten lag die Gesamtinvestition bei rund 225.000 €. Dazu kamen im Jahr rund 1.200 € nicht umlagefähige Betriebskosten und 500 € Verwaltung: Von den 10.000 € blieben 8.300 € – bezogen auf 225.000 € sind das noch rund 3,7 Prozent, vor jeder Rücklage für Instandhaltung. Die beworbene 5 vor dem Komma war also schon weg, bevor die erste Reparatur anstand.
Die Kosten, die in die Nettorendite gehören
Für die Ansätze müssen Sie nicht raten – für den geförderten Wohnungsbau gibt die Zweite Berechnungsverordnung seit Jahrzehnten Höchstansätze vor, die sich auch außerhalb der Förderung als Orientierung bewährt haben:
| Kostenposition | Üblicher Ansatz | Quelle/Anmerkung |
|---|---|---|
| Verwaltung | höchstens 230 € je Wohnung und Jahr, seit 2005 an den Verbraucherpreisindex gekoppelt – im freien Markt liegen die Angebote von Hausverwaltungen heute regelmäßig darüber | § 26 II. BV |
| Instandhaltung | je nach Alter höchstens 7,10 € (unter 22 Jahren), 9 € (ab 22 Jahren) oder 11,50 € (ab 32 Jahren) je m² Wohnfläche und Jahr, mit Aufzug 1 € mehr – ebenfalls indexgekoppelt. Die Verordnung deckelt damit den geförderten Wohnungsbau; für eine Renditerechnung im freien Markt taugen die Werte eher als Untergrenze | § 28 II. BV |
| Mietausfallwagnis | 2 Prozent der Jahresmiete | § 29 II. BV |
| Nicht umlagefähige Betriebskosten | objektabhängig, z. B. Kontoführung, nicht umlegbare Versicherungsanteile; bei Eigentumswohnungen im Hausgeld versteckt | Hausgeldabrechnung lesen |
Bei Eigentumswohnungen steckt die Wahrheit in der Hausgeldabrechnung: Der umlagefähige Teil kommt vom Mieter zurück, der nicht umlagefähige Teil – typischerweise Verwaltung und Instandhaltungsrücklage – ist Ihre Rendite-Bremse. Genau diese Trennung verdient vor jedem Kauf einen genauen Blick.
Cashflow: Was am Monatsende wirklich übrig bleibt
Die Nettomietrendite beantwortet, ob ein Objekt wirtschaftlich arbeitet. Der Cashflow beantwortet eine andere Frage: Können Sie es sich Monat für Monat leisten? Dafür kommen Zins und Tilgung dazu.
Nehmen wir die Altbauwohnung aus dem ersten Beispiel unten: 450 € Kaltmiete stehen rund 92 € nicht umlagefähigen Kosten gegenüber, es bleiben etwa 359 € im Monat. Finanzieren Sie von den rund 199.000 € Gesamtinvestition 139.000 € über ein Darlehen – die Zinshöhe ist hier bewusst nur eine Annahme, im Beispiel 3,8 Prozent Zins plus 2 Prozent Tilgung –, kostet das rund 672 € im Monat. Der Cashflow liegt damit anfangs bei rund minus 313 € monatlich.
Das ist kein Rechenfehler und nicht zwingend ein schlechtes Geschäft: Ein Teil der Rate ist Tilgung, also Vermögensaufbau, und mit steigenden Mieten und sinkender Restschuld dreht der Cashflow über die Jahre. Aber Sie müssen das Minus so lange aus dem eigenen Einkommen tragen können – auch dann, wenn die Wohnung einmal drei Monate leer steht. Die Eigenkapitalrendite schließlich – der Gewinn bezogen nur auf das eigene Geld – kann durch den Kredithebel höher liegen, solange das Objekt mehr erwirtschaftet, als der Kredit kostet.
Drei durchgerechnete Beispiele aus Leipzig
Wer seine Mietrendite berechnen will, braucht Zahlen zum Anfassen. Deshalb drei typische Konstellationen, bewusst mit runden Annahmen gerechnet – Ihre konkreten Zahlen können abweichen. Instandhaltung nach Alter und 2 Prozent Mietausfallwagnis sind aus der Tabelle oben übernommen; für die Verwaltung rechnen wir mit 300 € je Wohnung, weil die Verordnungsobergrenze von 230 € heute kaum eine Hausverwaltung annimmt.
Beispiel 1: die Rendite einer sanierten Altbauwohnung
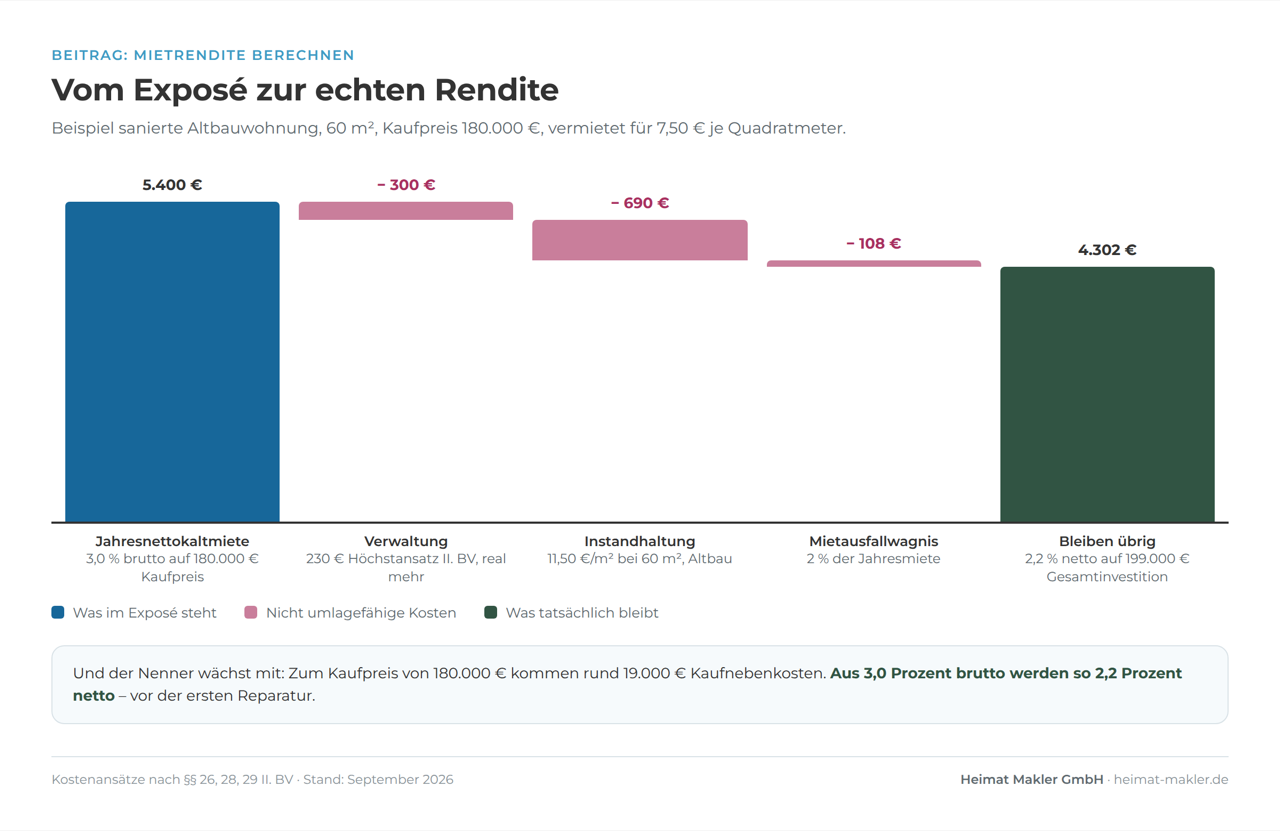
60 m², Kaufpreis 180.000 € (3.000 €/m²), vermietet für 7,50 €/m² – also 5.400 € Jahresnettokaltmiete. Bruttomietrendite: 3,0 Prozent, Kaufpreisfaktor 33. Mit rund 19.000 € Nebenkosten (Kauf über Makler, hälftige Provision) liegt die Gesamtinvestition bei rund 199.000 €. Nicht umlagefähig: 300 € Verwaltung, 690 € Instandhaltung (11,50 €/m²), 108 € Mietausfallwagnis – zusammen rund 1.100 €. Nettomietrendite: rund 2,2 Prozent.
Beispiel 2: kleines Mehrfamilienhaus im Leipziger Umland
Sechs Wohnungen, 400 m² Wohnfläche, Kaufpreis 640.000 € (1.600 €/m²), durchschnittlich 6,50 €/m² Miete – 31.200 € Jahresnettokaltmiete. Bruttomietrendite: 4,9 Prozent, Faktor 20,5. Gerechnet zunächst ohne Maklerprovision, also Kauf direkt vom Eigentümer: rund 44.000 € Nebenkosten, Gesamtinvestition rund 684.000 €. Nicht umlagefähig: 1.800 € Verwaltung, 4.600 € Instandhaltung, 624 € Mietausfallwagnis – rund 7.000 €. Nettomietrendite: rund 3,5 Prozent. Kommt ein Makler dazu, gelten bei Mehrfamilienhäusern die gesetzlichen Teilungsregeln nicht: Bei uns sind es dann 7,14 Prozent Außenprovision zulasten des Käufers, rund 45.700 € – die Gesamtinvestition steigt auf rund 730.000 € und die Nettomietrendite fällt auf rund 3,3 Prozent. Wer über einen Makler kauft, nimmt die Provision deshalb von Anfang an in den Nenner.
Beispiel 3: Neubauwohnung mit hoher Miete
65 m², Kaufpreis 260.000 € (4.000 €/m²), vermietet für 12 €/m² – 9.360 € Jahresnettokaltmiete. Bruttomietrendite: 3,6 Prozent, Faktor 28. Mit rund 27.000 € Nebenkosten (Makler, hälftige Provision) beträgt die Gesamtinvestition rund 287.000 €. Nicht umlagefähig: 300 € Verwaltung, 462 € Instandhaltung (7,10 €/m²), 187 € Mietausfallwagnis – rund 950 €. Nettomietrendite: rund 2,9 Prozent. Dafür ist das Instandhaltungsrisiko der ersten Jahre klein und die Miete liegt am oberen Rand.
Quer durch die drei Beispiele zeigt sich dasselbe Muster: Zwischen Brutto- und Nettozahl liegen hier 0,7 bis 1,4 Prozentpunkte. Und das Umland schlägt die Innenstadtlagen bei der laufenden Rendite – erkauft mit mehr Verwaltungsaufwand, anderem Mieterrisiko und geringerer Wertsteigerungsfantasie.
Was die Rendite nicht zeigt: Mietentwicklung und Wertentwicklung
Alle Zahlen bis hierher sind Anfangsrenditen – Momentaufnahmen des ersten Jahres. Über die Haltezeit einer vermieteten Wohnung entscheiden zwei Größen mit, die in keiner der Formeln stehen.
Die erste ist das Mietpotenzial. Liegt die Bestandsmiete unter der ortsüblichen Vergleichsmiete, steckt im Objekt künftige Rendite, die noch niemand bezahlt hat: Im laufenden Mietverhältnis lässt sie sich im Rahmen von Mietspiegel und Kappungsgrenze schrittweise heben. Beim Mieterwechsel gilt in Leipzig die Mietpreisbremse: höchstens 10 Prozent über der Vergleichsmiete (§ 556d Abs. 1 BGB in Verbindung mit der Sächsischen Mietpreisbegrenzungsverordnung vom 2. Dezember 2025, gültig bis 30. Juni 2027). Eine bereits höhere Vormiete darf gehalten werden; die erste Vermietung nach umfassender Modernisierung und Wohnungen, die nach dem 1. Oktober 2014 erstmals genutzt und vermietet wurden, sind ausgenommen (§§ 556e, 556f BGB). Ein Auszug macht aus einer 5-€-Miete also keine freie Marktmiete – aber er schließt die Lücke zur Vergleichsmiete oft in einem Schritt statt in Jahren. Und das Steuerrecht setzt eine eigene Grenze: Unter 50 Prozent der ortsüblichen Miete kürzt das Finanzamt den Werbungskostenabzug anteilig, ab 66 Prozent gilt die Vermietung als voll entgeltlich (§ 21 Abs. 2 EStG).
Die zweite Größe ist die Wertentwicklung – die unsicherste der drei Ertragsquellen; zusagen kann sie niemand, wir auch nicht. Die amtlichen Leipziger Zahlen im Lokalteil unten zeigen zuletzt moderate, stetige Zuwächse statt Sprüngen. Kalkulieren Sie den Kauf deshalb so, dass er über Miete und Steuereffekt trägt – dann ist die Wertentwicklung Zugabe, nicht die Bedingung, unter der die Rechnung überhaupt aufgeht.
Der Steuerhebel: Was das Finanzamt mitrechnet
Bei vermieteten Wohnungen ist der Steuereffekt oft der größte einzelne Hebel – und er taucht in keiner Renditeformel auf. Mieteinnahmen sind Einkünfte aus Vermietung und Verpachtung und werden mit Ihrem persönlichen Steuersatz versteuert (§ 21 EStG). Dagegen steht, was die Wohnung kostet: Schuldzinsen, Verwaltung, gezahlte Instandhaltung, Grundsteuer und Versicherungen (§ 9 EStG) – und die Abschreibung des Gebäudeanteils: je nach Fertigstellung 2 Prozent (1925 bis 2022), 2,5 Prozent (vor 1925) oder 3 Prozent (ab 2023) im Jahr, für Neubauten mit Baubeginn von Oktober 2023 bis September 2029 alternativ 5 Prozent degressiv (§ 7 Abs. 4, 5a, 5b EStG). Der Bodenanteil wird nicht abgeschrieben – die Kaufpreisaufteilung entscheidet also mit über den Hebel.
Was das ausmacht, zeigt die Altbauwohnung aus Beispiel 1: Bei rund 199.000 € Gesamtinvestition und einem angenommenen Gebäudeanteil von 80 Prozent sind das rund 3.200 € AfA im Jahr – ein Abzug, hinter dem keine laufende Ausgabe steht. Mit rund 5.300 € Zinsen im ersten Jahr und 300 € Verwaltung stehen den 5.400 € Miete rund 8.800 € absetzbare Posten gegenüber: ein steuerlicher Verlust von rund 3.400 €, der mit Gehalt und übrigen Einkünften verrechnet wird (§ 2 Abs. 3 EStG). Bei angenommenen 42 Prozent Grenzsteuersatz bedeutet das rund 1.400 € Entlastung im Jahr – der Monats-Cashflow von minus 313 € schrumpft nach Steuern spürbar, während die Tilgung parallel Vermögen aufbaut.
Der größte Baustein kommt am Ende: Nach mehr als zehn Jahren ist der Verkauf in der Regel einkommensteuerfrei (§ 23 Abs. 1 Satz 1 Nr. 1 EStG) – Fristen und Sonderfälle stehen im eigenen Ratgeber dazu. Innerhalb der Frist gilt die Kehrseite: Die AfA mindert dann die Anschaffungskosten in der Gewinnermittlung, ein Teil des Vorteils wird wieder eingesammelt (§ 23 Abs. 3 Satz 4 EStG); erst nach den zehn Jahren ist er endgültig verdient. Und eines ersetzt dieser Abschnitt nicht: Ihre Steuerberatung – Steuersatz, Kaufpreisaufteilung und Einzelfall entscheiden über die tatsächliche Wirkung.
Ab wann ist eine Mietrendite gut?
Jetzt zur Frage hinter allen Formeln. Die bundesweite Faustregel – eine gute Mietrendite beginnt bei rund 4 Prozent brutto beziehungsweise 3 Prozent netto – deckt sich mit der Zielmarke, mit der wir bei der Heimat Makler GmbH für den reinen Renditekauf arbeiten, also dann, wenn eine Wohnung sich von Anfang an allein aus der laufenden Miete tragen soll: eine Bruttoanfangsrendite von 4 Prozent. Doch die Zahl ist der Anfang der Prüfung, nicht ihr Ende.
Denn unterhalb der Zielmarke kann ein Kauf trotzdem tragfähig sein – nach unserer Praxiseinschätzung dann, wenn der Quadratmeterpreis unter 2.000 € liegt und die Wohnung Miet- oder Entwicklungspotenzial hat. Ein Rechenbeispiel: Bei 5 €/m² Kaltmiete – 60 €/m² im Jahr – entspricht ein Kaufpreisfaktor von 30 einem Quadratmeterpreis von 1.800 € und einer Bruttorendite von 3,3 Prozent. Auf dem Papier zu wenig. Liegt die Bestandsmiete aber deutlich unter dem Markt und lässt sie sich im Rahmen des Mietrechts schrittweise entwickeln, kauft man hier künftige Rendite zum heutigen Preis. Umgekehrt gilt die Warnung: Eine hohe Ist-Rendite bei 2.800 €/m² für ein Objekt mit Sanierungsstau ist oft nur geliehen.
Und der Faktor 20 aus der Faustregel? Der Leipziger Markt gibt ihn im sanierten Bestand kaum noch her. Das heißt nicht, dass jeder höhere Faktor in Ordnung ist – es heißt, dass die Grenze vom Objekt abhängt: Ein Faktor 30 kann bei entwicklungsfähiger Miete vertretbar sein, ein Faktor 22 bei ausgereizter Miete und anstehender Dachsanierung zu teuer. Die 4 Prozent sind damit die Messlatte für die laufende Rechnung – nicht das Urteil über ein Objekt. Wer nur nach der Anfangsrendite kauft, übersieht Mietpotenzial, Wertentwicklung und Steuerhebel; wer sie mitrechnet, findet auch unter 4 Prozent tragfähige Käufe.
Was in Leipzig und Sachsen gilt
Der Leipziger Markt liefert die Zahlen zu dieser Einordnung gleich mit. Eigentumswohnungen dominieren das Geschehen: 2025 entfielen auf sie über 80 Prozent aller Transaktionen und knapp 53 Prozent des Geldumsatzes von insgesamt rund 2,4 Milliarden Euro. Für sanierte Mehrfamilienhäuser wurden im Schnitt 1.800 € je Quadratmeter Wohnfläche gezahlt, rund 3 Prozent mehr als im Vorjahr; die Bodenwerte im Geschossbau stiegen von 858 auf 892 €/m² (Quelle: Grundstücksmarktbericht 2026 der Stadt Leipzig, veröffentlicht im März 2026). Dass unsere 1.800-€-Marke aus dem Faktor-30-Beispiel exakt dem amtlichen Durchschnittspreis sanierter Mehrfamilienhäuser entspricht, ist kein Zufall – genau in diesem Preisband spielt sich das Leipziger Renditegeschäft derzeit ab.
Wichtiger als jeder Durchschnitt ist aber die Streuung – und hier geben wir die Einschätzung unserer täglichen Arbeit weiter: Pauschale Aussagen zum Leipziger Markt gibt es nicht. Der Markt ist so heterogen, dass zwei auf den ersten Blick identische Wohnungen im selben Objekt wegen einer Vielzahl von Faktoren völlig unterschiedliche Preise erzielen können. Für Ihre Renditerechnung heißt das: Der Zustand des Sondereigentums, die Rücklage der Gemeinschaft, die konkrete Bestandsmiete und ihr Erhöhungsspielraum schlagen jede stadtweite Durchschnittszahl. Für die sächsischen Kaufnebenkosten im Nenner gilt derweil Einheitlichkeit: 5,5 Prozent Grunderwerbsteuer, dazu Notar und Grundbuch – zusammen rund 7 Prozent ohne, rund 10,5 Prozent mit hälftig geteilter Maklerprovision.
Ein typischer Fall aus Leipzig
Bleiben wir bei der Wohnung aus dem Rechenfall oben – 200.000 € Kaufpreis, 10.000 € Jahresnettokaltmiete, 5 Prozent laut Exposé. Mit Nebenkosten liegt die Gesamtinvestition bei rund 225.000 €, dazu kommen jährlich rund 1.200 € nicht umlagefähige Betriebskosten, 500 € Verwaltung und eine angemessene Instandhaltungsrücklage. Die tatsächliche Rendite liegt damit deutlich unter den beworbenen 5 Prozent – und eine anstehende Reparatur am Gemeinschaftseigentum belastet das Ergebnis zusätzlich. Die Lehre daraus steht über diesem Beitrag: Erst die Nettozahl macht ein Exposé vergleichbar.
Wann Verkaufen die bessere Rendite ist als Halten
Die Rendite-Formeln funktionieren auch rückwärts – und diese Rechnung machen erstaunlich wenige Eigentümer. Wer vor Jahren gekauft hat, rechnet seine Rendite meist noch auf den alten Kaufpreis: Eine 2015 für 100.000 € gekaufte Wohnung mit heute 5.000 € Jahresmiete fühlt sich wie 5 Prozent an. Nur ist der Kaufpreis von damals versunken – die eigentliche Frage lautet, was das gebundene Kapital heute wert ist und was es anderswo verdienen könnte. Wäre die Wohnung heute 180.000 € wert, verzinst sich Ihr tatsächlich gebundenes Vermögen nur noch mit rund 2,8 Prozent brutto.
Ob dann Halten, Mietentwicklung oder Verkauf die beste Antwort ist, hängt vom Einzelfall ab – von Restschuld, Steuersituation und davon, ob ein steuerfreier Verkauf schon möglich ist. Klar ist nur: Wer die Rechnung nie aufmacht, entscheidet auch – nur eben unbewusst.
Checkliste: vor dem Kauf einer vermieteten Wohnung
- Bruttomietrendite und Kaufpreisfaktor aus Exposé-Zahlen selbst nachgerechnet?
- Kaufnebenkosten in den Nenner aufgenommen (Sachsen: rund 7 bzw. 10,5 Prozent)?
- Hausgeldabrechnung geprüft und den nicht umlagefähigen Anteil herausgezogen?
- Instandhaltung nach Alter und Zustand angesetzt – nicht nach Hoffnung?
- Mietausfallwagnis (2 Prozent) und Leerstandsreserve eingeplant?
- Bestandsmiete mit dem Mietspiegel verglichen – wie viel Erhöhungsspielraum besteht realistisch?
- Mietpotenzial beim Mieterwechsel geprüft – was lässt die Mietpreisbremse zu, greift eine Ausnahme?
- Steuereffekt überschlagen – AfA, Zinsen, Zehnjahresfrist – und mit der eigenen Steuerberatung durchgerechnet?
- Protokolle der Eigentümerversammlung auf Hinweise zu anstehenden Maßnahmen am Gemeinschaftseigentum geprüft?
- Rücklage der Eigentümergemeinschaft im Verhältnis zum Gebäudezustand bewertet?
- Cashflow mit Ihrer konkreten Finanzierung gerechnet – auch für den Leerstandsfall?
- Zweite Meinung zum Kaufpreis eingeholt?
Häufige Fragen zur Mietrendite
Wie hoch ist eine gute Mietrendite?
Als Faustregel gelten mindestens 4 Prozent brutto beziehungsweise rund 3 Prozent netto – mit dieser Bruttozielmarke arbeiten auch wir beim reinen Renditekauf. In Leipzig entscheidet aber der Einzelfall: Unter 4 Prozent kann ein Kauf tragfähig sein, wenn der Quadratmeterpreis unter 2.000 € liegt und die Miete Entwicklungspotenzial hat.
Was bleibt von 1.000 Euro Mieteinnahmen?
Vor Finanzierung und Steuern meist zwischen 750 und 900 €: In unseren Rechenbeispielen gehen je nach Alter des Objekts zwischen rund 10 Prozent (Neubau) und gut 20 Prozent (Altbau, Mehrfamilienhaus) der Kaltmiete für Verwaltung, Instandhaltung und Mietausfallwagnis ab. Läuft ein Kredit, kommen Zins und Tilgung dazu – dann kann aus 1.000 € Miete auch ein monatliches Minus werden.
Ist eine Mietrendite von 7 Prozent gut?
Auf dem Papier ja – in der Praxis ist sie ein Prüfauftrag. In gefragten Leipziger Lagen sind 7 Prozent brutto derzeit kaum ohne Grund zu haben: Meist stecken Sanierungsstau, schwierige Mikrolage oder ein optimistisch gerechneter Mietansatz dahinter. Rechnen Sie die Nettorendite mit realistischen Kosten – bleibt sie dann noch deutlich über 4 Prozent, lohnt der genaue Blick.
Was ist der Unterschied zwischen Brutto- und Nettomietrendite?
Die Bruttomietrendite teilt nur die Jahreskaltmiete durch den Kaufpreis. Die Nettomietrendite zieht von der Miete die nicht umlagefähigen Kosten ab und rechnet die Kaufnebenkosten in den Einsatz ein. Der Abstand beträgt je nach Objekt gut einen halben bis anderthalb Prozentpunkte – vergleichbar sind Objekte nur über die Nettozahl.
Was ist der Kaufpreisfaktor – und stimmt die Regel „maximal 20”?
Der Kaufpreisfaktor ist der Kaufpreis geteilt durch die Jahresnettokaltmiete – Faktor 25 entspricht 4 Prozent Bruttorendite. Die alte 20er-Regel passt auf den heutigen Leipziger Markt nur noch selten: Im sanierten Bestand sind höhere Faktoren die Regel, und ein Faktor 30 kann bei deutlich entwicklungsfähiger Miete vertretbar sein. Entscheidend ist, womit der Faktor bezahlt wird – mit Potenzial oder nur mit Hoffnung.
Zählt die Wertsteigerung zur Mietrendite?
Nein. Die Mietrendite misst nur den laufenden Ertrag aus der Vermietung; die Wertentwicklung ist eine eigene, unsichere Ertragsquelle und lässt sich nicht zusagen. Solide gerechnet wird ein Kauf so, dass er über Miete und Steuereffekt trägt – dann ist eine Wertsteigerung der Bonus obendrauf und nicht die Bedingung, damit sich das Objekt überhaupt rechnet.
Welche Steuern fallen auf Mieteinnahmen an – und was lässt sich absetzen?
Mieteinnahmen sind Einkünfte aus Vermietung und Verpachtung und werden mit dem persönlichen Steuersatz versteuert (§ 21 EStG). Absetzbar sind unter anderem Schuldzinsen, Verwaltung, gezahlte Instandhaltung und die Gebäudeabschreibung von je nach Baujahr 2 bis 3 Prozent im Jahr; ein steuerlicher Verlust wird mit den übrigen Einkünften verrechnet. Nach mehr als zehn Jahren ist der Verkauf in der Regel steuerfrei. Die konkrete Wirkung hängt vom Einzelfall ab – das ersetzt keine Steuerberatung.
Was sind nicht umlagefähige Kosten?
Alle Kosten, die Sie nicht über die Betriebskostenabrechnung an die Mieter weitergeben können: vor allem Verwaltung, Instandhaltung und Instandhaltungsrücklage, dazu Mietausfall und Posten wie Kontoführung. Bei Eigentumswohnungen zeigt die Hausgeldabrechnung die Trennung in umlagefähig und nicht umlagefähig – genau dort steht, was Ihre Rendite tatsächlich schmälert.
Halten oder verkaufen? Wir rechnen beides durch
Sie halten ein vermietetes Objekt in Leipzig und wollen wissen, ob sich das Halten noch rechnet – oder Ihr Kapital nach einem Verkauf mehr erwirtschaften könnte? Genau diese Rechnung machen wir mit Ihnen: aktuelle Marktwerteinschätzung, ehrliche Nettorendite auf heutiger Basis und die Gegenüberstellung beider Wege. Für Mehrfamilienhäuser genauso wie für die einzelne Eigentumswohnung – melden Sie sich bei der Heimat Makler GmbH, wir rechnen mit Ihren Zahlen, nicht mit Durchschnittswerten.
Über den Autor
Maximo ist Geschäftsführer und Gründer der Heimat Makler GmbH. Seit über zehn Jahren begleitet er Käufer und Verkäufer von Leipziger Wohnimmobilien und Kapitalanlagen – die Rendite-Rechnungen aus diesem Beitrag gehören zu jeder seiner Ankaufsberatungen.
Quellen und Stand
- § 26 II. BV (Verwaltungskosten), § 28 II. BV (Instandhaltungskosten), § 29 II. BV (Mietausfallwagnis) – gesetze-im-internet.de; die Verordnung nennt Höchstbeträge, die sich nach § 26 Abs. 4 II. BV alle drei Jahre mit dem Verbraucherpreisindex verändern
- §§ 2, 7, 9, 21, 23 EStG (Verlustverrechnung, Gebäude-AfA, Werbungskosten, Einkünfte aus Vermietung und Verpachtung, private Veräußerungsgeschäfte) – gesetze-im-internet.de
- §§ 556d, 556e, 556f BGB (Mietpreisbremse und ihre Ausnahmen) – gesetze-im-internet.de
- Sächsische Mietpreisbegrenzungsverordnung (SächsMPBVO) vom 2. Dezember 2025 (Leipzig und Dresden; tritt mit Ablauf des 30. Juni 2027 außer Kraft) – revosax.sachsen.de
- Grundstücksmarktbericht der Stadt Leipzig 2026 (Berichtsjahr 2025), veröffentlicht 06.03.2026 – leipzig.de (Transaktionsanteile, Preise sanierter Mehrfamilienhäuser, Bodenwerte Geschossbau)
- Kaufnebenkosten Sachsen (Grunderwerbsteuer 5,5 %, Notar, Grundbuch): § 1 SächsGrEStSatzG – revosax.sachsen.de; §§ 34, 47 GNotKG – gesetze-im-internet.de
- §§ 656c, 656d BGB (Teilung der Maklerprovision) – gesetze-im-internet.de
- Faustregel 4 Prozent brutto / 3 Prozent netto: verbreitete Orientierungsgröße, u. a. in Ratgebern der Sparkassen-Finanzgruppe (Stand: August 2026)
Alle Angaben mit Stand: September 2026. Zuletzt geprüft am 10. September 2026. Zielmarke, Einordnungen und Beispiele geben die Praxiseinschätzung der Heimat Makler GmbH wieder; die Rechenbeispiele arbeiten mit vereinfachten Annahmen, die steuerlichen Angaben sind allgemeine Informationen und keine Steuerberatung.
Dieser Beitrag dient der allgemeinen Information und gibt den Rechtsstand vom 10. September 2026 wieder. Er stellt keine Rechts-, Steuer- oder Anlageberatung dar und kann eine Prüfung Ihres Einzelfalls nicht ersetzen. Gesetze, Verordnungen und Rechtsprechung ändern sich; für Aktualität, Richtigkeit und Vollständigkeit können wir keine Gewähr übernehmen. Bitte lassen Sie Ihre persönliche Situation von einer Rechtsanwältin, einem Rechtsanwalt oder einer Steuerberaterin oder einem Steuerberater prüfen.
