
Beim Hauskauf in Sachsen kommen zum Kaufpreis rund 6,8 bis 7,5 Prozent Kaufnebenkosten hinzu: 5,5 Prozent Grunderwerbsteuer, etwa 0,9 bis 1,4 Prozent für den Notar und 0,4 bis 0,6 Prozent für das Grundbuchamt. Ist ein Makler beteiligt und wird die Provision hälftig geteilt, liegen die Nebenkosten insgesamt meist zwischen zehn und elf Prozent.
Kurz zusammengefasst
- Drei Posten fallen immer an: Grunderwerbsteuer (in Sachsen 5,5 %), Notar (rund 0,9–1,4 %) und Grundbuchamt (rund 0,4–0,6 %).
- Sachsen liegt mit 5,5 % im bundesweiten Mittelfeld – die Spanne reicht von 3,5 % in Bayern bis 6,5 % in vier Ländern (Stand: August 2026).
- Notar- und Grundbuchkosten sind gesetzlich festgelegt (GNotKG) – verhandeln ist zwecklos, vergleichen auch.
- Maklerprovision bei Einfamilienhäusern und Wohnungen: mindestens hälftige Teilung zwischen Verkäufer und Käufer (§§ 656c, 656d BGB); bei der Heimat Makler GmbH insgesamt 7,14 % inkl. MwSt., je zur Hälfte.
- Banken finanzieren Kaufnebenkosten in der Regel nicht mit – sie sind der Kern der Eigenkapitalfrage.
- Rechenbeispiel: Reihenhaus für 350.000 €: rund 24.100 € ohne Makler, rund 36.600 € mit hälftig geteilter Provision.
Die drei Posten, die immer anfallen
Drei Rechnungen kommen nach jedem Hauskauf verlässlich: vom Notar, vom Finanzamt und vom Amtsgericht. Verhindern lässt sich keine davon – überraschen sollte Sie ebenfalls keine.
Die Grunderwerbsteuer ist der größte Posten. Sie entsteht mit dem notariellen Kaufvertrag und bemisst sich am Kaufpreis für Grundstück und Gebäude (§ 8 Abs. 1 in Verbindung mit § 9 Abs. 1 Nr. 1 GrEStG). Der Notar beurkundet den Kaufvertrag und wickelt ihn ab – ohne ihn geht beim Grundstückskauf nichts, die Beurkundung ist gesetzlich vorgeschrieben. Und das Grundbuchamt beim Amtsgericht trägt Sie als neuen Eigentümer ein, samt Vormerkung und gegebenenfalls Grundschuld.
Alle drei Posten zahlt üblicherweise der Käufer: Für Beurkundung, Auflassung und Grundbucheintragung sagt das schon das Gesetz (§ 448 Abs. 2 BGB), bei der Grunderwerbsteuer sind zwar rechtlich beide Vertragsparteien Steuerschuldner (§ 13 Nr. 1 GrEStG), im Kaufvertrag wird sie aber fast immer dem Käufer zugewiesen.
Dazu kommen – je nach Fall – Maklerprovision, Grundschuldbestellung, Gutachten, Umzug und Renovierung. Der Reihe nach.
Grunderwerbsteuer in Sachsen: 5,5 Prozent
Sachsen erhebt seit dem 1. Januar 2023 einen Steuersatz von 5,5 Prozent (§ 1 Sächsisches Grunderwerbsteuersatzgesetz vom 20. Dezember 2022, SächsGVBl. S. 705). Bis Ende 2022 galt der Bundesbasissatz von 3,5 Prozent (§ 11 GrEStG) – Sachsen war damit lange das günstigste ostdeutsche Land. Seit der Föderalismusreform 2006 dürfen die Länder den Satz selbst festlegen (Art. 105 Abs. 2a Satz 2 GG), und fast alle haben erhöht.
Bei einem Kaufpreis von 350.000 € bedeutet der sächsische Satz 19.250 € Steuer – der mit Abstand größte einzelne Nebenkostenposten.
So stehen die Länder im Vergleich (Stand: 25. August 2026, jüngste Änderung: Bremen zum 01.07.2025):
| Bundesland | Steuersatz | Bundesland | Steuersatz |
|---|---|---|---|
| Bayern | 3,5 % | Bremen | 5,5 % |
| Baden-Württemberg | 5,0 % | Berlin | 6,0 % |
| Niedersachsen | 5,0 % | Hessen | 6,0 % |
| Rheinland-Pfalz | 5,0 % | Mecklenburg-Vorpommern | 6,0 % |
| Sachsen-Anhalt | 5,0 % | Brandenburg | 6,5 % |
| Thüringen | 5,0 % | Nordrhein-Westfalen | 6,5 % |
| Hamburg | 5,5 % | Saarland | 6,5 % |
| Sachsen | 5,5 % | Schleswig-Holstein | 6,5 % |
Fällig wird die Steuer einen Monat nach Bekanntgabe des Steuerbescheids, den das Finanzamt nach der Beurkundung verschickt (§ 15 GrEStG). Erst wenn gezahlt ist, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus – und erst mit ihr trägt das Grundbuchamt Sie als Eigentümer ein (§ 22 GrEStG). Wer die Steuer schleifen lässt, verzögert also den eigenen Eigentumserwerb.
Die Faustformel für den Überschlag
Für die schnelle Rechnung genügt beim Hauskauf in Sachsen eine Faustformel: Kaufpreis mal 7 Prozent ohne Makler, mal 10,5 Prozent mit hälftig geteilter Provision von 7,14 Prozent. Für drei typische Kaufpreise, jeweils gerundet und mit Grundschuldbestellung gerechnet:
| Kaufpreis | ohne Makler | mit hälftig geteilter Provision |
|---|---|---|
| 300.000 € | rund 21.000 € (7,0 %) | rund 31.700 € (10,6 %) |
| 350.000 € | rund 24.100 € (6,9 %) | rund 36.600 € (10,5 %) |
| 600.000 € | rund 40.800 € (6,8 %) | rund 62.200 € (10,4 %) |
Dass der Prozentsatz mit steigendem Kaufpreis leicht sinkt, ist kein Rechenfehler – es liegt an den degressiven Notar- und Grundbuchgebühren. Dazu jetzt mehr.
Notar- und Grundbuchkosten: festgelegt, nicht verhandelbar
Notar- und Grundbuchkosten stehen im Gerichts- und Notarkostengesetz. Sie richten sich nach dem Geschäftswert – beim Kauf ist das der Kaufpreis (§ 47 GNotKG) – und folgen einer gesetzlichen Gebührentabelle (§ 34 GNotKG, Tabelle B). Verhandeln ist deshalb zwecklos, und ein Notar-Preisvergleich lohnt ebenfalls nicht: Jeder Notar rechnet nach denselben Sätzen ab.
Die Tabelle ist degressiv gebaut: Die Gebühr steigt mit dem Kaufpreis, aber langsamer als dieser. Bei 350.000 € beträgt die einfache Gebühr 685 €; die Beurkundung des Kaufvertrags kostet das Doppelte (2,0-Gebühr, Nr. 21100 KV GNotKG), dazu kommen üblicherweise halbe Gebühren für Vollzug und Betreuung, Auslagen und die Umsatzsteuer. Wird eine Grundschuld für die Bank bestellt, beurkundet der Notar auch diese – berechnet nach der Grundschuldhöhe.
Das Grundbuchamt berechnet nach derselben Tabelle, aber ohne Umsatzsteuer: eine volle Gebühr für die Eigentumsumschreibung, eine halbe für die Auflassungsvormerkung, eine weitere volle für die Eintragung der Grundschuld.
Auch die Reihenfolge der Rechnungen sollten Sie kennen, denn sie bestimmt, wann das Geld tatsächlich gebraucht wird: Die Notarrechnung kommt meist wenige Wochen nach der Beurkundung, der Grunderwerbsteuerbescheid kurz darauf – mit der Monatsfrist aus § 15 GrEStG. Die Grundbuchrechnungen folgen nach den jeweiligen Eintragungen, oft in mehreren Teilbeträgen. Die Maklerrechnung an den Käufer wird bei geteilter Provision erst fällig, wenn der Verkäufer seinen Anteil nachweislich gezahlt hat (§ 656d BGB). Praktisch heißt das: Fast der gesamte Nebenkostenblock wird innerhalb der ersten zwei bis drei Monate nach dem Notartermin fällig – lange bevor die erste Darlehensrate läuft.
In Summe landen Käufer nach einer Auswertung des Bundesinstituts für Bau-, Stadt- und Raumforschung bei etwa 0,9 bis 1,4 Prozent für den Notar und 0,4 bis 0,6 Prozent für das Grundbuchamt (BBSR-Online-Publikation 12/2025, Datenstand Dezember 2024). Die Spanne hängt vor allem davon ab, ob eine Grundschuld bestellt wird und wie hoch sie ausfällt.
Maklerprovision: Wer zahlt was?
Seit dem 23. Dezember 2020 regelt das BGB die Provisionsverteilung beim Verkauf von Wohnungen und Einfamilienhäusern an Verbraucher (§§ 656a–656d BGB): Der Maklervertrag braucht Textform (§ 656a BGB), und ist der Makler – wie üblich – für beide Seiten tätig, muss die Provision in gleicher Höhe vereinbart werden (§ 656c BGB). Zahlt nur eine Seite den Makler, darf höchstens die Hälfte auf die andere abgewälzt werden, fällig wird dieser Anteil erst nach dem Zahlungsnachweis (§ 656d BGB). Ein Maklervertrag, der dagegen verstößt, ist unwirksam (§ 656c Abs. 2 BGB) – der Makler verliert seinen Anspruch.
Der Bundesgerichtshof hat den Rahmen im Juli 2026 präzisiert: Maßgeblich ist, ob der Erwerb bei Abschluss des Maklervertrags für den Makler erkennbar vorrangig den Wohnzwecken eines einzelnen Haushalts dient. Ein Zweifamilienhaus mit zwei vermieteten Wohnungen erfüllt das nicht – und daran ändert sich nichts mehr, wenn der Käufer erst danach erklärt, er wolle es als Einfamilienhaus nutzen (BGH, Urteil vom 16.07.2026, I ZR 111/25). Käufer von Objekten mit zwei Wohneinheiten sollten die Provisionsfrage deshalb vor Abschluss des Maklervertrags ansprechen, nicht danach.
Wir machen aus unserer Provision kein Geheimnis: Bei der Heimat Makler GmbH beträgt sie beim Verkauf von Einfamilienhäusern und Eigentumswohnungen insgesamt 7,14 Prozent inklusive Mehrwertsteuer – je 3,57 Prozent für Verkäufer und Käufer, exakt hälftig geteilt, wie es das Gesetz vorsieht. Bei einem Kaufpreis von 350.000 € zahlt der Käufer also 12.495 €. Für Mehrfamilienhäuser, Gewerbeobjekte und unbebaute Grundstücke gelten die gesetzlichen Teilungsregeln nicht. Bei Mehrfamilienhäusern, Gewerbeobjekten und unbebauten Grundstücken berechnen wir die 7,14 Prozent deshalb als Außenprovision – dort trägt sie der Käufer allein.
Was ein guter Makler für dieses Geld leisten muss – und woran Sie ihn erkennen –, ist ein eigenes Thema: Unser Ratgeber zum Immobilienmakler finden geht ihm nach.
Die Posten, an die kaum jemand denkt
Die drei Pflichtposten und die Provision stehen in jeder Übersicht. Scheitern sehen wir Finanzierungen an den anderen Positionen:
- Grundschuldbestellung: Notar- und Grundbuchgebühren für die Absicherung der Bank – bei 300.000 € Grundschuld zusammen rund 1.400 €, in unseren Rechenbeispielen bereits enthalten
- Bereitstellungszinsen der Bank auf den noch nicht abgerufenen Darlehensbetrag
- Gutachten und Bewertung: von der Kurzeinschätzung bis zum Vollgutachten, je nach Anlass und Umfang
- Umzug und Renovierung: die einzigen Posten, die sich strecken lassen – aber nicht auf null
- Erschließungs- und Anliegerbeiträge: In Neubaugebieten und bei älteren unerschlossenen Straßen können Gemeinden Beiträge nacherheben – vor dem Kauf bei dem Verkäufer und der Gemeinde erfragen
- Doppelte Wohnkosten zwischen Übergabe und Auszug aus der Mietwohnung
Zwei dieser Posten treffen fast jeden, der vor dem Einzug renoviert. Bereitstellungszinsen entstehen, wenn das Darlehen zwar zugesagt, aber noch nicht vollständig abgerufen ist – viele Banken berechnen sie nach einer bereitstellungsfreien Zeit von einigen Monaten; Höhe und Frist stehen im Darlehensvertrag und lassen sich beim Abschluss verhandeln. Und die doppelten Wohnkosten entstehen, weil die Kündigungsfrist der Mietwohnung selten zum Übergabetermin passt: Wer den Übergabetermin im Kaufvertrag bewusst legt und die Kündigung sofort danach ausspricht, verkürzt die teure Parallelphase um Wochen.
Für Kapitalanleger gehört jeder dieser Posten zusätzlich in die Renditerechnung – denn die Nebenkosten erhöhen den Einstandspreis, ohne die Miete zu verändern. Wie das sauber gerechnet wird, zeigt unser Beitrag zum Thema Mietrendite berechnen.
Kaufnebenkosten berechnen: ein Reihenhaus in Leipzig für 350.000 Euro
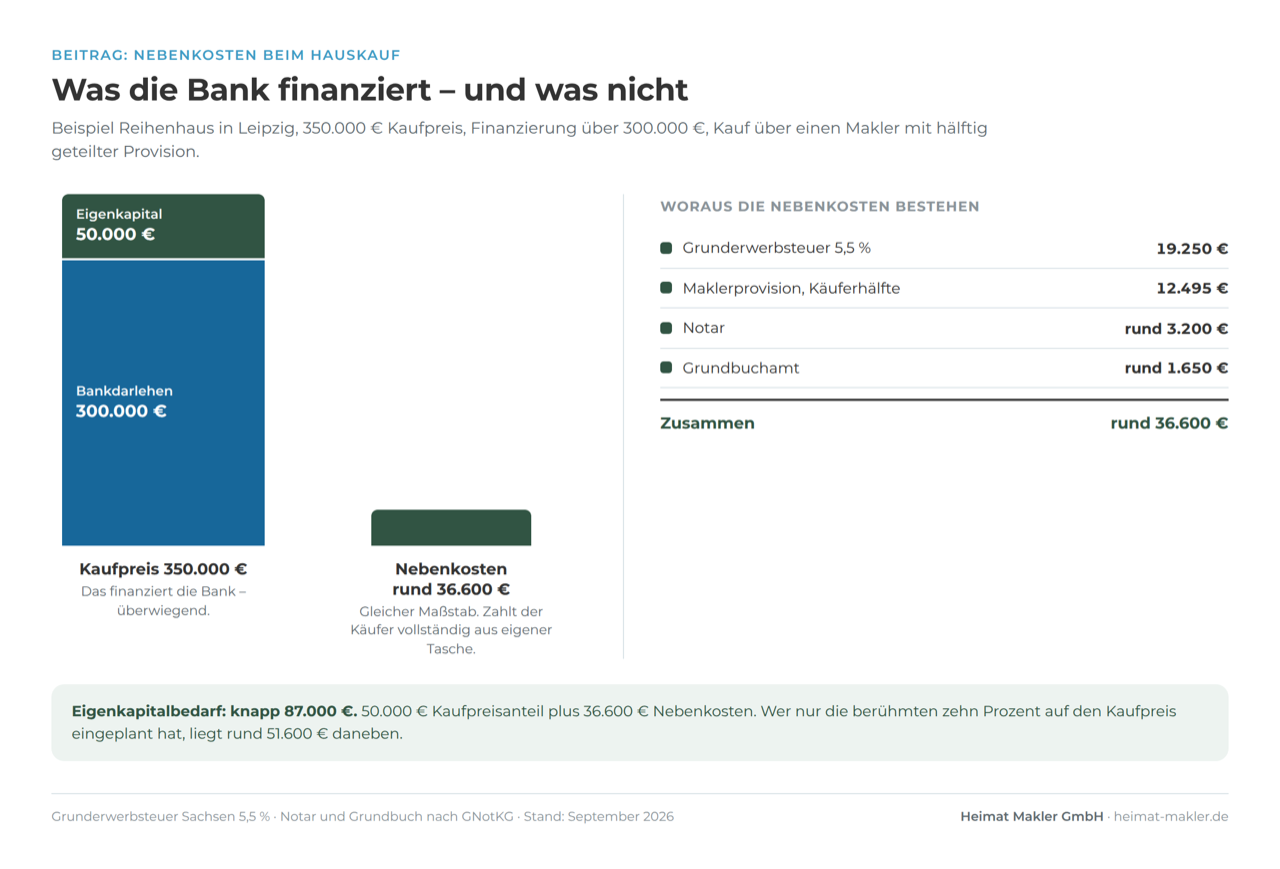
So sieht die vollständige Rechnung für einen Hauskauf in Leipzig aus – Reihenhaus, Kaufpreis 350.000 €, Finanzierung mit einer Grundschuld über 300.000 €, Verkauf über einen Makler mit hälftig geteilter Provision von 7,14 Prozent. Notar- und Grundbuchposten sind nach der Gebührentabelle des GNotKG gerechnet und auf runde Beträge gebracht; im Einzelfall verschieben Vollzugsumfang und Grundschuldhöhe die Werte leicht (Stand: August 2026).
| Posten | Betrag | Anteil am Kaufpreis |
|---|---|---|
| Grunderwerbsteuer Sachsen (5,5 %) | 19.250 € | 5,50 % |
| Notar (Beurkundung, Vollzug, Betreuung, Grundschuldbestellung, inkl. MwSt.) | rund 3.200 € | rund 0,9 % |
| Grundbuchamt (Vormerkung, Eigentumsumschreibung, Grundschuldeintragung) | rund 1.650 € | rund 0,5 % |
| Zwischensumme ohne Makler | rund 24.100 € | rund 6,9 % |
| Maklerprovision, Käuferhälfte (3,57 % inkl. MwSt.) | 12.495 € | 3,57 % |
| Kaufnebenkosten gesamt | rund 36.600 € | rund 10,5 % |
Jetzt wird auch der Eigenkapitalbedarf greifbar: Finanziert die Bank 300.000 €, muss der Käufer die restlichen 50.000 € Kaufpreis und die rund 36.600 € Nebenkosten selbst aufbringen – zusammen knapp 87.000 €. Wer nur die berühmten „zehn Prozent Eigenkapital” auf den Kaufpreis eingeplant hat, ist an dieser Stelle bereits rund 51.600 € zu optimistisch.
Wo sich legal sparen lässt – und wo nicht
Die ehrliche Antwort vorweg: Der Spielraum ist klein – und er liegt fast vollständig vor dem Notartermin.
| Posten | Beeinflussbar? | Wie |
|---|---|---|
| Grunderwerbsteuersatz | nein | Der Satz des Bundeslandes gilt, in dem das Grundstück liegt – nicht Ihr Wohnort |
| Bemessungsgrundlage der Steuer | begrenzt | Bewegliches Inventar im Kaufvertrag gesondert ausweisen (s. u.) |
| Notargebühren | nein | Gesetzliche Wertgebühren (§ 34 GNotKG) – bei jedem Notar gleich |
| Grundbuchgebühren | nein | Gesetzlich, wie beim Notar |
| Grundschuldkosten | begrenzt | Nur in Höhe des tatsächlichen Bedarfs bestellen; bestehende Grundschuld übernehmen statt neu bestellen, wenn die Bank mitspielt |
| Maklerprovision | begrenzt | Höhe und Teilung stehen im Maklervertrag – vor Abschluss klären, nicht am Notartisch |
| Umzug, Renovierung | ja | Eigenleistung, Etappen, Prioritäten |
Der bekannteste Hebel ist das bewegliche Inventar: Einbauküche, Sauna, Markisen oder das Gartenhaus gehören nicht zum Grundstück – wird ihr Wert im Kaufvertrag gesondert ausgewiesen, fällt darauf keine Grunderwerbsteuer an (§ 2 GrEStG). Bei 15.000 € Küchenwert sind das in Sachsen immerhin 825 € Ersparnis.
Zwei Grenzen gehören dazu, und wir nennen sie deutlich: Erstens akzeptiert das Finanzamt nur realistische Werte – eine acht Jahre alte Küche ist keine 20.000 € mehr wert, und bei auffälligen Beträgen wird nachgefragt, dann helfen nur Rechnungen und Belege. Zweitens rechnet die Bank den Inventaranteil häufig aus dem Beleihungswert heraus; wer knapp finanziert, verschiebt das Problem damit nur vom Finanzamt zur Bank.
Warum die Nebenkosten nicht in die Finanzierung passen
Banken beleihen die Immobilie – und die Nebenkosten stecken nicht in der Immobilie. Grunderwerbsteuer, Notar und Provision schaffen keinen Wert, den die Bank im Ernstfall verwerten könnte. Deshalb verlangen die meisten Institute, dass Käufer mindestens die Nebenkosten aus eigenen Mitteln zahlen; Finanzierungen über den Kaufpreis hinaus gibt es nur ausnahmsweise, gegen deutliche Zinsaufschläge und bei sehr guter Bonität.
Genau hier scheitern Hauskäufe, die nach Kaufpreis und Rate eigentlich passen würden. Das Muster ist immer dasselbe: Die Rate ist tragbar, die Bank stellt den Kaufpreis in Aussicht – und dann summieren sich Steuer, Notar, Grundbuch und Provision auf einen Betrag, der das vorhandene Eigenkapital übersteigt. Im Beispiel oben sind es rund 36.600 €, bevor der erste Umzugskarton gepackt ist.
Unser Rat aus der Praxis: Rechnen Sie die Nebenkosten, bevor Sie das erste Exposé anfragen – nicht erst, wenn die Bank nach dem Eigenkapitalnachweis fragt. Die Faustformel von oben reicht dafür aus.
Was in Leipzig und Sachsen gilt
Die 5,5 Prozent Grunderwerbsteuer gelten bei jedem Hauskauf in Sachsen – in Leipzig genauso wie in Markkleeberg, Taucha oder Grimma. Kommunale Zuschläge gibt es nicht; maßgeblich ist allein die Lage des Grundstücks, nicht Ihr Wohnort (§ 1 SächsGrEStSatzG, revosax.sachsen.de, Stand: August 2026).
Für Käufer im Leipziger Umland lohnt trotzdem ein Blick über die Landesgrenze: Wer in Sachsen-Anhalt oder Thüringen kauft, zahlt 5,0 Prozent, in Brandenburg dagegen 6,5 Prozent. Bei größeren Objekten macht der halbe Prozentpunkt vierstellige Beträge aus – ein Argument, das in der Standortentscheidung aber selten den Ausschlag geben sollte: Kaufpreisniveau und Lagequalität wiegen schwerer als der Steuersatz.
Eine Leipziger Besonderheit betrifft die Nebenkosten indirekt: In den wachsenden Umlandgemeinden werden immer wieder Wohngebiete nacherschlossen. Ob für Straße, Kanal oder Gehweg noch Beiträge offen sind, steht nicht im Exposé – fragen Sie vor dem Kauf bei der Gemeinde nach und lassen Sie sich vom Verkäufer bestätigen, dass keine Beitragsbescheide angekündigt sind.
Ein typischer Fall aus Leipzig
Ein Paar hat sein Haus gefunden: Kaufpreis 400.000 €, die Bank stellt eine Finanzierung über 400.000 € in Aussicht, 20.000 € Eigenkapital liegen bereit. Werden die Erwerbsnebenkosten erst danach vollständig zusammengestellt, wird die Rechnung unangenehm: Grunderwerbsteuer, Notar, Grundbuch und Provision summieren sich, dazu kommen Renovierung und Umzug. Rechnet man allein die vier großen Posten mit den Sätzen aus diesem Beitrag durch, kommt man bei 400.000 € auf knapp 42.000 € – mehr als das Doppelte des vorhandenen Eigenkapitals. Finanziert die Bank die Nebenkosten nicht mit, scheitert der Kauf an einer Position, die von Anfang an feststand.
Checkliste: Nebenkosten vor dem Kauf im Griff
- Grunderwerbsteuer mit dem Satz des richtigen Bundeslandes gerechnet (Sachsen: 5,5 %)?
- Notar und Grundbuch mit rund 1,5 bis 2 Prozent angesetzt – inklusive Grundschuldbestellung?
- Provisionshöhe und -teilung aus dem Exposé bzw. Maklervertrag notiert?
- Bewegliches Inventar identifiziert und für den Kaufvertrag mit realistischem Wert dokumentiert?
- Erschließungs- und Anliegerbeiträge bei Gemeinde und Verkäufer erfragt?
- Umzug, Renovierung und doppelte Wohnkosten als eigene Positionen budgetiert?
- Eigenkapital reicht für Nebenkosten plus den nicht finanzierten Kaufpreisanteil?
- Finanzierungsbestätigung deckt den tatsächlichen Bedarf – nicht nur den Kaufpreis?
Häufige Fragen zu den Kaufnebenkosten
Wie hoch sind die Nebenkosten für einen Hauskauf?
In Sachsen rund 6,8 bis 7,5 Prozent des Kaufpreises ohne Makler; mit hälftig geteilter Maklerprovision meist zwischen zehn und elf Prozent. In anderen Bundesländern verschiebt der Grunderwerbsteuersatz (3,5 bis 6,5 Prozent) das Ergebnis nach unten oder oben.
Welche Nebenkosten fallen beim Hauskauf an?
Immer: Grunderwerbsteuer, Notar und Grundbuchamt. Je nach Fall: Maklerprovision, Kosten der Grundschuldbestellung, Gutachten, Bereitstellungszinsen, Erschließungsbeiträge, Umzug und Renovierung sowie doppelte Wohnkosten zwischen Übergabe und Einzug.
Wie hoch sind die Kaufnebenkosten bei einem Kaufpreis von 300.000 Euro?
In Sachsen rund 21.000 € ohne Makler (Grunderwerbsteuer 16.500 €, Notar rund 3.000 €, Grundbuch rund 1.500 €). Mit hälftig geteilter Provision von 7,14 Prozent kommen 10.710 € hinzu – zusammen rund 31.700 €.
Wie hoch sind die Nebenkosten beim Hauskauf von 600.000 Euro?
In Sachsen rund 40.800 € ohne Makler (Grunderwerbsteuer 33.000 €, Notar rund 5.100 €, Grundbuch rund 2.700 €). Mit hälftig geteilter Provision (21.420 €) sind es rund 62.200 € – etwa 10,4 Prozent des Kaufpreises.
Kann ich die Nebenkosten mitfinanzieren?
In der Regel nicht. Banken beleihen den Immobilienwert, und die Nebenkosten schaffen keinen beleihbaren Wert. Finanzierungen über 100 Prozent des Kaufpreises hinaus sind die Ausnahme und kosten spürbare Zinsaufschläge. Planen Sie die Nebenkosten deshalb als Eigenkapital ein.
Wann muss ich die Grunderwerbsteuer zahlen?
Einen Monat nach Bekanntgabe des Steuerbescheids, der nach der Beurkundung kommt (§ 15 GrEStG). Wichtig: Erst nach Zahlung stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, ohne die Sie nicht als Eigentümer ins Grundbuch eingetragen werden (§ 22 GrEStG).
Kann ich die Einbauküche separat ausweisen?
Ja. Bewegliches Inventar wie Küche, Sauna oder Gartenhaus gehört nicht zur Bemessungsgrundlage der Grunderwerbsteuer, wenn es im Kaufvertrag mit realistischem Wert gesondert ausgewiesen wird (§ 2 GrEStG). Das Finanzamt akzeptiert plausible Werte; bei hohen Beträgen sollten Sie Rechnungen vorlegen können, und die Bank rechnet den Inventaranteil unter Umständen aus dem Beleihungswert heraus.
Wie viel Eigenkapital brauche ich insgesamt?
Mindestens die Kaufnebenkosten – in Sachsen also rund 7 bis 11 Prozent des Kaufpreises – plus den Teil des Kaufpreises, den die Bank nicht finanziert. Im Beispiel dieses Beitrags (350.000 € Kaufpreis, 300.000 € Darlehen) sind das knapp 87.000 €. Dazu kommt eine Reserve für Renovierung, Umzug und Unvorhergesehenes.
Kaufen ohne Kostenüberraschung
Die Nebenkosten entscheiden häufiger über einen geglückten Kauf als der Zins. Wenn Sie gerade suchen: Rechnen Sie Ihr Budget einmal ehrlich durch, bevor Sie besichtigen – wir helfen dabei. Bei der Heimat Makler GmbH weisen wir unsere Provision offen aus, und über ein hinterlegtes Suchprofil erfahren Sie von passenden Objekten, bevor sie auf den Portalen landen.
Und wenn Sie auf der anderen Seite stehen: Auch Verkäufer profitieren davon, dass Käufer ihre Kosten von Anfang an kennen – vorbereitete Käufer springen nicht in der Finanzierungsphase ab. Wie wir das beim Hausverkauf einsetzen, besprechen wir gern im Erstgespräch.
Über den Autor
Matthias ist Geschäftsführer und Gründer der Heimat Makler GmbH. Seit rund zehn Jahren kauft, entwickelt und verkauft er Wohnimmobilien im Raum Leipzig – die Erwerbsnebenkosten kalkuliert er bei jedem eigenen Ankauf durch, bevor er ein Angebot abgibt.
Quellen und Stand
- § 1 Sächsisches Grunderwerbsteuersatzgesetz (SächsGrEStSatzG) vom 20. Dezember 2022, SächsGVBl. S. 705 – revosax.sachsen.de
- §§ 2, 8, 9, 11, 13, 15, 22 GrEStG – gesetze-im-internet.de
- Art. 105 Abs. 2a Satz 2 GG (Länderkompetenz für den Steuersatz) – gesetze-im-internet.de
- §§ 34, 47 GNotKG und Kostenverzeichnis (u. a. Nr. 21100: 2,0-Gebühr für die Beurkundung) – gesetze-im-internet.de
- §§ 448, 656a–656d BGB – gesetze-im-internet.de
- BGH, Urteil vom 16.07.2026, I ZR 111/25 (Halbteilungsgrundsatz, Zweifamilienhaus) – bundesgerichtshof.de
- Grunderwerbsteuersätze der Länder: Übersicht Stand 25.08.2026 (jüngste Änderung Bremen 5,5 % zum 01.07.2025)
- BBSR-Online-Publikation 12/2025: „Nebenkosten beim Erwerb von Wohnimmobilien”, Datenstand Dezember 2024 – bbsr.bund.de
Alle Angaben mit Stand: August 2026. Zuletzt geprüft am 25. August 2026.
Dieser Beitrag dient der allgemeinen Information und gibt den Rechtsstand vom 25. August 2026 wieder. Er stellt keine Rechts-, Steuer- oder Anlageberatung dar und kann eine Prüfung Ihres Einzelfalls nicht ersetzen. Gesetze, Verordnungen und Rechtsprechung ändern sich; für Aktualität, Richtigkeit und Vollständigkeit können wir keine Gewähr übernehmen. Bitte lassen Sie Ihre persönliche Situation von einer Rechtsanwältin, einem Rechtsanwalt oder einer Steuerberaterin oder einem Steuerberater prüfen.
