
Der Verkauf einer Immobilie ist steuerfrei, wenn zwischen Anschaffung und Veräußerung mehr als zehn Jahre liegen. Maßgeblich ist jeweils der Tag des notariellen Kaufvertrags (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Ohne Wartezeit verkauft steuerfrei, wer die Immobilie seit der Anschaffung durchgehend selbst bewohnt hat oder sie im Verkaufsjahr und den beiden Jahren davor zu eigenen Wohnzwecken genutzt hat.
Kurz zusammengefasst
- Zehnjahresfrist: Liegen mehr als zehn Jahre zwischen den beiden Notarterminen, bleibt der Gewinn steuerfrei (§ 23 Abs. 1 Satz 1 Nr. 1 EStG).
- Es zählen die notariellen Kaufverträge, nicht Grundbucheintrag, Schlüsselübergabe oder Geldeingang (BFH, Beschluss vom 18.06.2026, IX B 24/26).
- Eigennutzung verkürzt die Wartezeit: Verkaufsjahr plus die beiden Vorjahre genügen, als zusammenhängender Zeitraum, nur das mittlere Jahr muss vollständig sein (BFH, Urteil vom 27.06.2017, IX R 37/16).
- Geerbt oder geschenkt: Sie übernehmen die laufende Frist des Vorgängers (§ 23 Abs. 1 Satz 3 EStG).
- Teuer wird es bei abgetrennten Gartengrundstücken, teilentgeltlichen Übertragungen und mehr als drei Verkäufen in rund fünf Jahren.
- Zur diskutierten Abschaffung der Zehnjahresfrist liegt nur ein Gesetzentwurf der Opposition vor – beschlossen ist nichts (Stand: August 2026).
Die drei Wege in die Steuerfreiheit
Ob ein Immobilienverkauf steuerfrei bleibt, entscheidet sich an zwei Daten: dem Tag, an dem Sie beim Notar gekauft haben, und dem Tag, an dem Sie beim Notar verkaufen. Alles andere – Übergabe, Grundbuch, Kaufpreiszahlung – spielt für die Frist keine Rolle.
Dahinter steht § 23 EStG: Gewinne aus privaten Veräußerungsgeschäften mit Grundstücken und grundstücksgleichen Rechten sind einkommensteuerpflichtig, wenn der Verkauf in die Frist fällt. Was diese Spekulationssteuer ist, wie hoch sie ausfällt und wie sie sich berechnet, haben wir in einem eigenen Beitrag zur Spekulationssteuer für Immobilien ausführlich aufgeschrieben. Hier geht es um die andere, in der Beratung häufigere Frage: wie Sie gar nicht erst hineingeraten.
Das Gesetz kennt dafür drei Wege.
| Weg | Voraussetzung | Fundstelle |
|---|---|---|
| Zehn Jahre halten | Mehr als zehn Jahre zwischen den notariellen Kaufverträgen von Erwerb und Verkauf | § 23 Abs. 1 Satz 1 Nr. 1 EStG |
| Durchgehende Eigennutzung | Zwischen Anschaffung bzw. Fertigstellung und Verkauf ausschließlich selbst bewohnt | § 23 Abs. 1 Satz 1 Nr. 1 Satz 3, 1. Alternative EStG |
| Eigennutzung über drei Kalenderjahre | Im Jahr der Veräußerung und in den beiden vorangegangenen Jahren selbst bewohnt | § 23 Abs. 1 Satz 1 Nr. 1 Satz 3, 2. Alternative EStG |
Der Vollständigkeit halber: Es gibt außerdem eine Freigrenze. Bleibt der Gesamtgewinn aller privaten Veräußerungsgeschäfte eines Kalenderjahres unter 1.000 € (§ 23 Abs. 3 Satz 5 EStG), fällt keine Steuer an. Bei Immobilienverkäufen ist diese Schwelle praktisch nie von Bedeutung – ein Gewinn unter 1.000 € kommt hier schlicht kaum vor.
Welches Datum zählt: der Tag beim Notar
Der teuerste Irrtum in diesem Themenfeld ist ein Kalender-Irrtum. Viele Eigentümer rechnen die zehn Jahre ab Einzug, ab Schlüsselübergabe oder ab dem Tag, an dem sie im Grundbuch eingetragen wurden. Alle drei Daten sind falsch.
Maßgeblich ist der Abschluss der obligatorischen Verträge – also der Tag, an dem der notarielle Kaufvertrag beurkundet wurde. Das gilt für beide Enden der Frist: für den Erwerb wie für den Verkauf. Der Bundesfinanzhof hat das zuletzt im Juni 2026 ausdrücklich bestätigt und klargestellt, dass weder Besitzübergang noch Kaufpreiszahlung oder Grundbucheintragung die Frist verschieben (BFH, Beschluss vom 18.06.2026, IX B 24/26). Eine Ausnahme gibt es: Steht der Kaufvertrag noch unter einer Genehmigung – etwa weil eine Seite vollmachtlos vertreten wurde –, zählt nicht die Beurkundung, sondern der Zeitpunkt, zu dem der Vertrag für alle Beteiligten bindend wird.
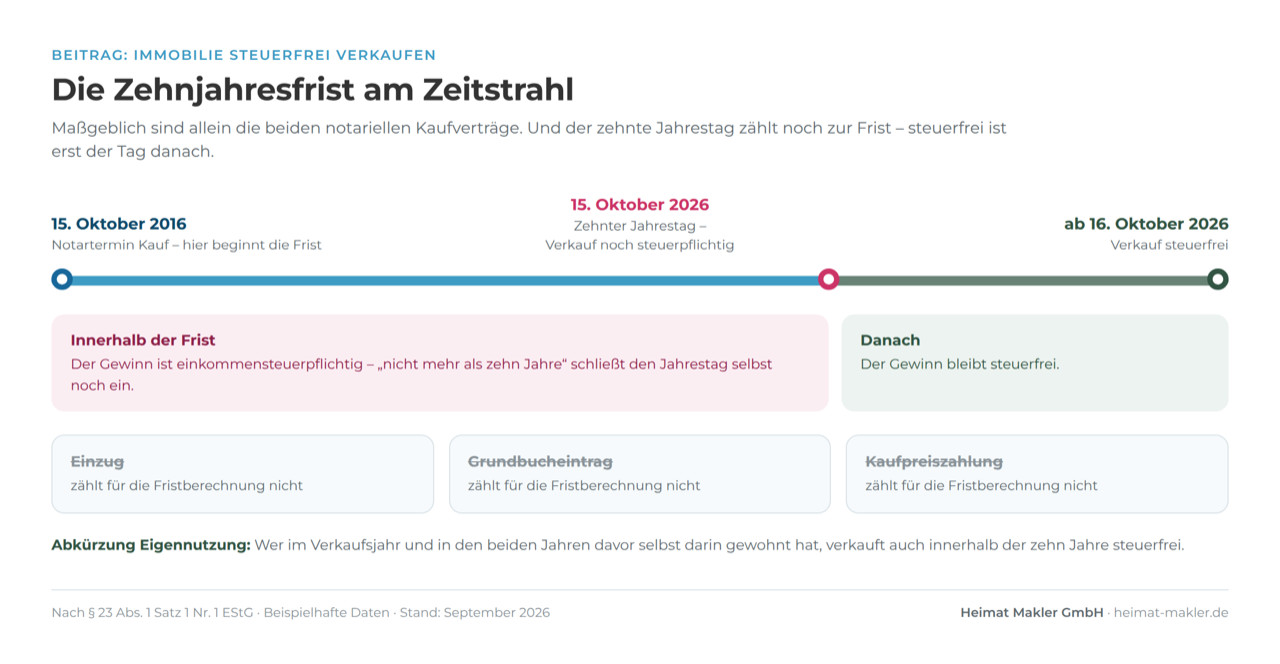
Ein Detail verdient besondere Aufmerksamkeit, weil es regelmäßig übersehen wird: Der zehnte Jahrestag selbst genügt nicht. Das Gesetz stellt Verkäufe steuerpflichtig, bei denen der Zeitraum „nicht mehr als zehn Jahre” beträgt – und exakt zehn Jahre sind nicht mehr als zehn Jahre. Steuerfrei ist erst ein Verkaufsvertrag, der nach dem Jahrestag beurkundet wird.
So sieht das im Kalender aus:
Eine vermietete Eigentumswohnung wurde am 15. Oktober 2016 beim Notar gekauft. Ein Verkauf mit Beurkundung bis einschließlich 15. Oktober 2026 läge noch innerhalb der Frist – der Gewinn wäre steuerpflichtig. Erst ein Notartermin ab dem 16. Oktober 2026 führt aus der Frist heraus. Wer so knapp am Stichtag liegt, legt den Termin sinnvollerweise nicht auf den erstmöglichen Tag, sondern lässt ein paar Tage Luft; am Ergebnis ändert das nichts, am Nervenkostüm schon.
Beim Neubau auf eigenem Grundstück gilt eine Besonderheit: Die Frist beginnt mit der Anschaffung des Grundstücks. Das später errichtete Gebäude wird in die laufende Frist einbezogen und startet keine eigene (§ 23 Abs. 1 Satz 1 Nr. 1 Satz 2 EStG).
Steuerfrei verkaufen nach drei Jahren: die Drei-Kalenderjahres-Regel
Die bekannteste Abkürzung aus der Zehnjahresfrist ist die Eigennutzung und sie wird fast immer falsch verstanden. „Immobilie steuerfrei verkaufen nach drei Jahren” klingt nach: drei volle Jahre selbst bewohnen. Das verlangt das Gesetz nicht.
Der Wortlaut stellt Immobilien frei, die „im Jahr der Veräußerung und in den beiden vorangegangenen Jahren” zu eigenen Wohnzwecken genutzt wurden. Gemeint sind Kalenderjahre, nicht volle Jahre ab Einzug. Der Bundesfinanzhof verlangt einen zusammenhängenden Nutzungszeitraum, der sich über die drei Kalenderjahre erstreckt – vollständig ausgefüllt sein muss dabei nur das mittlere (BFH, Urteil vom 27.06.2017, IX R 37/16).
Auf dem Papier reicht damit erstaunlich wenig: Wer am 31. Dezember 2024 einzieht, das gesamte Jahr 2025 in der Wohnung wohnt und Anfang Januar 2026 beim Notar verkauft, hat die drei Kalenderjahre berührt – nach gut einem Jahr tatsächlicher Wohnzeit. Wir raten trotzdem davon ab, die Regel auf Kante zu planen: Die Eigennutzung muss tatsächlich stattfinden und belegbar sein, und das Finanzamt sieht sich Grenzfälle genau an.
Zwei Stolpersteine gehören in jede Planung. Erstens: Der zusammenhängende Zeitraum muss bis in das Verkaufsjahr hineinreichen. Wer im Dezember 2025 auszieht und im März 2026 verkauft, hat im Verkaufsjahr nicht mehr selbst gewohnt – die Ausnahme greift nicht. Zweitens: Auszug oder sogar eine kurzzeitige Vermietung nach dem Auszug sind unschädlich, wenn die Drei-Jahres-Voraussetzung zu diesem Zeitpunkt schon erfüllt war – also mindestens ein Tag Eigennutzung im Verkaufsjahr, das ganze Vorjahr und mindestens ein Tag im Jahr davor (BFH, Urteil vom 03.09.2019, IX R 10/19). Im Zweifel gehört der Zeitplan vor den Mietvertrag.
Was als Eigennutzung gilt – und was nicht
„Zu eigenen Wohnzwecken” heißt: Sie bewohnen die Immobilie selbst, allein oder mit Ihrer Familie. Eine Hauptwohnung muss es nicht sein. Auch eine Zweitwohnung, eine im Rahmen doppelter Haushaltsführung genutzte Wohnung am Arbeitsort und eine nicht vermietete Ferienwohnung zählen (BFH, Urteil vom 27.06.2017, IX R 37/16). Entscheidend ist, dass die Wohnung Ihnen durchgehend zur eigenen Nutzung zur Verfügung steht.
An den Rändern wird es streng – und hier entstehen die teuren Überraschungen:
| Konstellation | Eigennutzung? | Fundstelle |
|---|---|---|
| Selbst bewohnt, auch als Zweit- oder Ferienwohnung | ja | BFH IX R 37/16 |
| Unentgeltlich dem Kind überlassen, solange Anspruch auf Kindergeld oder Kinderfreibetrag besteht | ja | BFH IX R 28/21 |
| Dem Kind überlassen, nachdem der Kindergeldanspruch geendet hat | nein | BFH IX R 28/21 |
| Der Mutter, Schwiegermutter oder anderen Angehörigen überlassen | nein | BFH IX R 13/23 |
| Vermietet, auch an Angehörige | nein | § 23 Abs. 1 Satz 1 Nr. 1 Satz 3 EStG |
| Eigennutzung endet vor dem Verkaufsjahr – danach Leerstand oder Vermietung | nein | BFH IX R 10/19 |
Die Kinder-Konstellation verdient einen zweiten Blick, weil sie mitten im Studium kippen kann: Solange Sie für das Kind Kindergeld erhalten, gilt die überlassene Wohnung als selbst genutzt. Mit dem 25. Geburtstag oder dem Studienende endet der Anspruch und ab diesem Moment läuft die Eigennutzung nicht mehr weiter (BFH, Urteil vom 24.05.2022, IX R 28/21). Wer die Studentenwohnung des Kindes verkaufen will, prüft also zuerst das Datum, an dem das Kindergeld ausgelaufen ist.
Sonderfälle: Erbe, Schenkung, Scheidung, Gartengrundstück
Die Grundregeln sind schnell erklärt. Verdient wird an den Sonderfällen in beide Richtungen.
Geerbte Immobilie: Die Frist des Erblassers läuft weiter
Der Erbfall ist keine Anschaffung. Als Erbe treten Sie in die laufende Frist des Erblassers ein: Maßgeblich ist der Tag, an dem er die Immobilie beim Notar gekauft hat (§ 23 Abs. 1 Satz 3 EStG). Hatte er sie länger als zehn Jahre, können Sie sofort steuerfrei verkaufen, auch am Tag nach der Erbschaft. Hatte er sie erst sechs Jahre, erben Sie die restlichen vier gleich mit.
Eine eigene Frist entsteht erst, wenn Geld fließt: Kaufen Sie in einer Erbengemeinschaft den Miterben ihre Anteile ab, ist das für diese Anteile eine Anschaffung mit neuem Fristbeginn und eigenem Risiko beim Weiterverkauf.
Schenkung in der Familie: Fußstapfen mit Fallstrick
Für die reine Schenkung gilt dasselbe Prinzip: Der Beschenkte übernimmt Anschaffungsdatum und laufende Frist des Schenkers (§ 23 Abs. 1 Satz 3 EStG). Der Fallstrick steckt in der „Schenkung mit Gegenleistung” – dem nächsten Sonderfall.
Teilentgeltliche Übertragung: Schulden übernehmen heißt kaufen
Wird eine Immobilie unter Verkehrswert übertragen – typisch: das Kind übernimmt die noch laufende Grundschuld –, behandelt das Finanzamt den Vorgang als aufgeteiltes Geschäft: ein entgeltlicher Teil im Verhältnis der Gegenleistung zum Verkehrswert, der Rest unentgeltlich. Die Schuldübernahme ist dabei ein Entgelt. Für den entgeltlichen Teil kann beim Übertragenden ein steuerpflichtiges Veräußerungsgeschäft entstehen, wenn die Zehnjahresfrist noch läuft – und für denselben Teil beginnt beim Erwerber eine neue Frist. Der Bundesfinanzhof hat diese Aufteilung 2025 ausdrücklich bestätigt, selbst wenn das Entgelt unter den ursprünglichen Anschaffungskosten liegt (BFH, Urteil vom 11.03.2025, IX R 17/24). Familieninterne Übertragungen mit Restschuld sollten deshalb vor der Beurkundung durchgerechnet werden.
Scheidung: Der Auszug kostet die Ausnahme
Überträgt ein Ehepartner im Zuge der Scheidung seinen Miteigentumsanteil gegen eine Ausgleichszahlung an den anderen, ist das ein ganz normales Veräußerungsgeschäft – läuft die Zehnjahresfrist noch, wird es steuerpflichtig. Die Eigennutzungsausnahme rettet den Ausgezogenen nicht: Mit dem Auszug endet seine Nutzung zu eigenen Wohnzwecken, auch wenn Ex-Partner und Kinder weiter dort wohnen (BFH, Urteil vom 14.02.2023, IX R 11/21). Zwischen Trennung und Notartermin vergehen oft Jahre – genau diese Lücke macht den Fall teuer.
Abgetrenntes Gartengrundstück: Wohnen schützt nur das Wohnen
Wer sein selbst bewohntes Grundstück teilt und den Gartenteil als Bauland verkauft, verlässt den Schutz der Eigennutzung: Die Ausnahme gilt nur für den bewohnten Teil samt dazugehörendem Grund, nicht für das neu abgetrennte, unbebaute Grundstück (BFH, Urteil vom 26.09.2023, IX R 14/22). Innerhalb der Zehnjahresfrist ist der Verkauf des Gartenstücks damit steuerpflichtig – ausgerechnet in dem Moment, in dem die Teilung den Wert oft deutlich hebt. Das Haus mit dem verbleibenden Grundstück können Sie dagegen weiterhin steuerfrei verkaufen, wenn die Eigennutzungsvoraussetzungen erfüllt sind. Was ein solches Baugrundstück wert ist, zeigt unser Beitrag , Grundstückswert ermitteln; ob und wann Sie es verkaufen, sollte mit Blick auf die Frist geplant werden.
Wenn es gewerblich wird: die Drei-Objekt-Grenze
Für Kapitalanleger ist ein zweiter Zaun wichtiger als die Zehnjahresfrist selbst: die Grenze zum gewerblichen Grundstückshandel. Wer innerhalb von etwa fünf Jahren mehr als drei Objekte kauft und wieder verkauft, gilt nach der Rechtsprechung regelmäßig nicht mehr als privater Verkäufer, sondern als gewerblicher Händler (BMF-Schreiben vom 26.03.2004, BStBl I 2004, 434).
Die Folgen reichen weit: Was privat nach zehn Jahren steuerfrei gewesen wäre, wird im gewerblichen Rahmen unabhängig von jeder Haltedauer steuerpflichtig, Gewerbesteuer kommt hinzu, und auch länger gehaltene Objekte können in die Betrachtung hineingezogen werden.
Die Grenze ist keine starre Rechenregel, sondern ein Indiz – Zählobjekte, Zeiträume und Ausnahmen sind Einzelfallfragen. Wer ein viertes Objekt verkaufen will oder in kurzer Folge geerbt, gebaut und verkauft hat, bespricht das besser vor dem nächsten Notartermin mit seiner Steuerberatung, nicht danach.
Wird die Zehnjahresfrist abgeschafft?
Kaum eine Frage wird uns 2026 häufiger gestellt – befeuert von Videos und Schlagzeilen, die den „Wegfall der Spekulationsfrist” verkünden. Der Stand ist nüchterner.
Was gilt: Die Zehnjahresfrist besteht unverändert. § 23 EStG ist in diesem Punkt zuletzt nicht geändert worden.
Was diskutiert wird: Die Bundestagsfraktion Bündnis 90/Die Grünen hat am 23. Juni 2026 einen Gesetzentwurf eingebracht, der die Frist für nicht selbst genutzte Immobilien streichen würde – Verkaufsgewinne aus vermieteten Objekten wären dann unabhängig von der Haltedauer steuerpflichtig, die Eigennutzungsausnahme bliebe, würde aber verschärft: Statt der heutigen Drei-Kalenderjahres-Regel verlangt der Entwurf eine Eigennutzung in den 36 Monaten vor dem Verkauf (Gesetzentwurf BT-Drs. 21/6637). Es ist der Entwurf einer Oppositionsfraktion; eine parlamentarische Mehrheit dafür ist derzeit nicht in Sicht, beschlossen ist nichts. Stand: August 2026.
Was das praktisch bedeutet: Wer verkauft, plant nach geltendem Recht – also mit der Frist. Wer kurz vor dem Fristablauf steht und den Verkauf deshalb schiebt, lässt den Stand des Gesetzgebungsverfahrens unmittelbar vor dem Notartermin noch einmal prüfen. Mehr Vorsicht ist derzeit nicht geboten, weniger allerdings auch nicht.
Was in Leipzig und Sachsen gilt
Die Fristen selbst sind Bundesrecht – Sachsen kann daran nichts ändern, und einen sächsischen Sonderweg gibt es nicht. Was den Leipziger Markt betrifft, ist die Frage trotzdem alles andere als theoretisch.
Leipzig hat in den vergangenen zehn Jahren erhebliche Wertsteigerungen gesehen. Wer 2016 oder 2017 gekauft hat, sitzt heute häufig auf einem sechsstelligen Buchgewinn – und genau diese Jahrgänge erreichen jetzt nacheinander das Ende ihrer Zehnjahresfrist. Der Markt dazu ist aufnahmefähig: Im ersten Halbjahr 2026 registrierte der Leipziger Gutachterausschuss 3.138 Kauffälle mit einem Geldumsatz von rund 1,3 Milliarden Euro, gut sechs beziehungsweise zwölf Prozent mehr als im Vorjahreszeitraum (Grundstücksmarktbericht der Stadt Leipzig, Stand August 2026).
Für Eigentümer dieser Jahrgänge wird die Terminplanung beim Notar damit zur Verkaufsstrategie: Zwischen einem Verkauf wenige Wochen vor und wenige Wochen nach dem Fristablauf können fünfstellige Steuerbeträge liegen. Ein paar Monate Geduld kosten in einem stabilen Markt wenig – ein übereilter Notartermin kann teuer werden. Umgekehrt gilt: Wer die Frist längst hinter sich hat oder unter die Eigennutzungsausnahme fällt, verkauft schon heute steuerfrei – und muss auf nichts warten.
Ein typischer Fall aus Leipzig
Nehmen wir die Eigentumswohnung aus dem Kalenderbeispiel oben: vermietet, gekauft am 15. Oktober 2016. Liegt im Sommer 2026 ein attraktives Kaufangebot auf dem Tisch, läge ein sofortiger Verkauf noch innerhalb der Zehnjahresfrist. Wer den notariellen Verkauf – nach Abstimmung mit der eigenen Steuerberatung – bis nach dem Fristablauf schiebt, ändert am Kaufpreis nichts, am Steuerbescheid alles. Entscheidend sind allein die Daten der beiden notariellen Kaufverträge: Ein Aufschub von wenigen Wochen macht den Unterschied zwischen steuerpflichtig und steuerfrei.
Checkliste: Ist mein Verkauf steuerfrei?
- Notariellen Kaufvertrag herausgesucht – welches Beurkundungsdatum steht auf Ihrer Erwerbsurkunde?
- Zehnten Jahrestag berechnet: Steuerfrei ist erst eine Beurkundung nach diesem Tag – mit ein paar Tagen Puffer geplant?
- Bei Erbschaft oder Schenkung: Kaufvertragsdatum des Erblassers bzw. Schenkers ermittelt (§ 23 Abs. 1 Satz 3 EStG)?
- Eigennutzung geprüft: durchgehend seit Anschaffung – oder zusammenhängend im Verkaufsjahr und den beiden Vorjahren?
- Eigennutzung belegbar (Meldebescheinigung, Nebenkostenabrechnungen, Hausrat- oder Stromvertrag)?
- Überlassung an Kinder: Bestand durchgehend Anspruch auf Kindergeld oder Kinderfreibetrag?
- Grundstücksteilung, teilentgeltliche Übertragung oder Scheidungsübertragung im Spiel? Dann Einzelfall prüfen lassen
- Weniger als vier Objektverkäufe in den letzten rund fünf Jahren (Drei-Objekt-Grenze)?
- Bei Unsicherheit: Steuerberatung vor dem Notartermin einbinden – danach ist nichts mehr zu retten
Häufige Fragen zum steuerfreien Immobilienverkauf
Was muss ich ans Finanzamt zahlen, wenn ich mein Haus verkaufe?
Innerhalb der Zehnjahresfrist und ohne Eigennutzung: Einkommensteuer auf den Veräußerungsgewinn nach Ihrem persönlichen Steuersatz. Außerhalb der Frist oder bei ausreichender Eigennutzung: nichts. Wie sich die Steuer im Detail berechnet, steht in unserem Beitrag zur Spekulationssteuer für Immobilien.
Kann man sein Haus nach drei Jahren wieder verkaufen?
Verkaufen können Sie jederzeit. Steuerfrei ist der Verkauf nach drei Jahren nur bei Eigennutzung im Verkaufsjahr und den beiden Vorjahren – als zusammenhängender Zeitraum, von dem nur das mittlere Kalenderjahr vollständig sein muss (BFH IX R 37/16). Ohne Eigennutzung bleibt es bei zehn Jahren.
Wann beginnt die Zehnjahresfrist bei Immobilien?
Am Tag der notariellen Beurkundung Ihres Kaufvertrags – nicht beim Grundbucheintrag, Übergabe oder Bezahlung (BFH IX B 24/26). Beim selbst gebauten Haus zählt die Anschaffung des Grundstücks; das später errichtete Gebäude wird in diese Frist einbezogen (§ 23 Abs. 1 Satz 1 Nr. 1 Satz 2 EStG).
Wann ist ein privates Veräußerungsgeschäft steuerfrei?
Bei Immobilien in drei Fällen: länger als zehn Jahre zwischen Kauf und Verkauf, durchgehende Eigennutzung seit Anschaffung oder Eigennutzung im Verkaufsjahr und den beiden Vorjahren. Daneben bleiben Gewinne steuerfrei, wenn der Gesamtgewinn aller privaten Veräußerungsgeschäfte im Kalenderjahr unter 1.000 € liegt (§ 23 Abs. 3 Satz 5 EStG) – bei Immobilien praktisch bedeutungslos.
Ich habe geerbt – wann beginnt meine Frist?
Gar nicht neu: Sie übernehmen die laufende Frist des Erblassers, gerechnet ab dessen notariellem Kaufvertrag (§ 23 Abs. 1 Satz 3 EStG). Hatte der Erblasser die Immobilie mehr als zehn Jahre, verkaufen Sie sofort steuerfrei. Nur für Anteile, die Sie Miterben abgekauft haben, läuft eine eigene, neue Frist.
Zählt eine Ferienwohnung als Eigennutzung?
Ja – wenn Sie sie ausschließlich selbst nutzen und nicht vermieten (BFH IX R 37/16). Dasselbe gilt für Zweitwohnungen und für eine im Rahmen doppelter Haushaltsführung genutzte Wohnung. Wird die Ferienwohnung zeitweise an Gäste vermietet, entfällt die Eigennutzung.
Gilt die Zehnjahresfrist auch für Grundstücke?
Ja, für unbebaute Grundstücke genauso. Eine Eigennutzungsausnahme gibt es dort aber nicht – ein Garten wird nicht „bewohnt”, wie der Bundesfinanzhof beim abgetrennten Gartengrundstück klargestellt hat (BFH IX R 14/22). Und wer mehrere Grundstücke in kurzer Folge verkauft, streift schnell die Drei-Objekt-Grenze zum gewerblichen Grundstückshandel.
Wird die Zehnjahresfrist abgeschafft?
Stand August 2026: Nein. Es gibt einen Gesetzentwurf der Grünen-Bundestagsfraktion vom 23.06.2026 (BT-Drs. 21/6637), der die Frist für nicht selbst genutzte Immobilien streichen würde – ohne absehbare Mehrheit, beschlossen ist nichts. Wer kurz vor dem Fristablauf steht, lässt den Stand vor dem Notartermin noch einmal prüfen.
Verkaufen, wenn der Kalender es erlaubt
Ein Immobilienverkauf braucht ohnehin Vorlauf: Unterlagen, Wertermittlung, Vermarktung, Käuferauswahl, Finanzierungsprüfung – zwischen Entscheidung und Notartermin vergehen selten weniger als drei Monate. Genau diesen Vorlauf kann man nutzen: Wir planen den Verkaufsprozess von Anfang an auf Ihren Stichtag hin, sodass die Beurkundung dann stattfindet, wenn Ihre Frist es erlaubt – und nicht ein paar Wochen zu früh. Den Anfang macht eine kostenfreie und unverbindliche Immobilienbewertung; wenn Sie den Zeitpunkt kennen wollen, ab dem sich Ihr Verkauf lohnt, sprechen Sie mit uns, bevor Sie inserieren. Die steuerliche Prüfung Ihres Einzelfalls gehört in die Hände Ihrer Steuerberatung – die Verkaufsplanung übernehmen wir.
Über den Autor
Matthias ist Geschäftsführer und Gründer der Heimat Makler GmbH. Seit rund zehn Jahren kauft, entwickelt und verkauft er Wohnimmobilien im Raum Leipzig – Stichtage und Haltefristen gehören für ihn zur Verkaufsplanung wie Preis und Vermarktung.
Quellen und Stand
- § 23 EStG (Private Veräußerungsgeschäfte) – gesetze-im-internet.de
- BFH, Beschluss vom 18.06.2026, IX B 24/26 (maßgeblich sind die obligatorischen Verträge)
- BFH, Urteil vom 27.06.2017, IX R 37/16 (Drei-Kalenderjahres-Regel, Zweit- und Ferienwohnungen)
- BFH, Urteil vom 03.09.2019, IX R 10/19 (kurzzeitige Vermietung im Verkaufsjahr unschädlich)
- BFH, Urteil vom 24.05.2022, IX R 28/21 (Überlassung an Kinder nach Ende des Kindergeldanspruchs)
- BFH, Urteil vom 14.11.2023, IX R 13/23 (Überlassung an die (Schwieger-)Mutter)
- BFH, Urteil vom 14.02.2023, IX R 11/21 (Verkauf des Miteigentumsanteils nach Scheidung)
- BFH, Urteil vom 26.09.2023, IX R 14/22 (abgetrenntes Gartengrundstück)
- BFH, Urteil vom 11.03.2025, IX R 17/24 (teilentgeltliche Übertragung)
- BMF-Schreiben vom 26.03.2004, BStBl I 2004, 434 (gewerblicher Grundstückshandel, Drei-Objekt-Grenze)
- Gesetzentwurf der Fraktion Bündnis 90/Die Grünen vom 23.06.2026, BT-Drs. 21/6637 – dserver.bundestag.de
- Stadt Leipzig: Grundstücksmarktbericht mit Halbjahreszahlen 1. Halbjahr 2026 – leipzig.de
Alle Angaben mit Stand: August 2026. Zuletzt geprüft am 25. August 2026.
Dieser Beitrag dient der allgemeinen Information und gibt den Rechtsstand vom 25. August 2026 wieder. Er stellt keine Rechts-, Steuer- oder Anlageberatung dar und kann eine Prüfung Ihres Einzelfalls nicht ersetzen. Gesetze, Verordnungen und Rechtsprechung ändern sich; für Aktualität, Richtigkeit und Vollständigkeit können wir keine Gewähr übernehmen. Bitte lassen Sie Ihre persönliche Situation von einer Rechtsanwältin, einem Rechtsanwalt oder einer Steuerberaterin oder einem Steuerberater prüfen.
